Strategi Konsolidasi Keuangan Yayasan Multi-Unit: Sekolah, Masjid, dan Lembaga ZIS
Arsitektur pembukuan yayasan modern: standarisasi Master Chart of Accounts (COA), eliminasi transaksi antar-unit, hak akses bertingkat, dan laporan konsolidasi 1 klik.
Daftar Isi Artikel
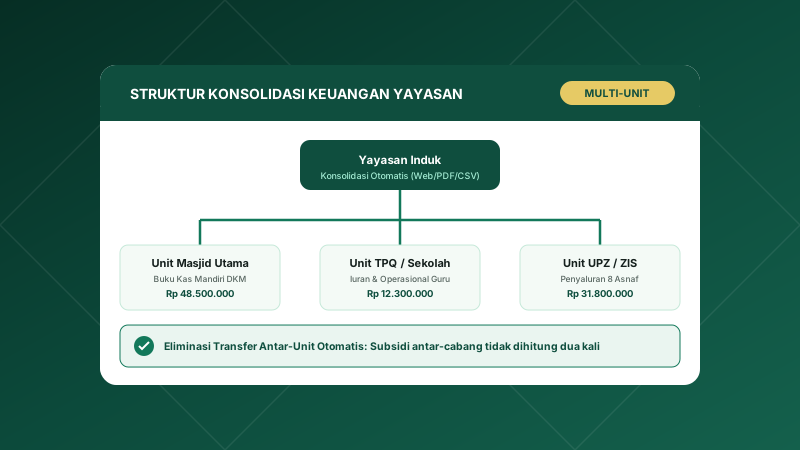
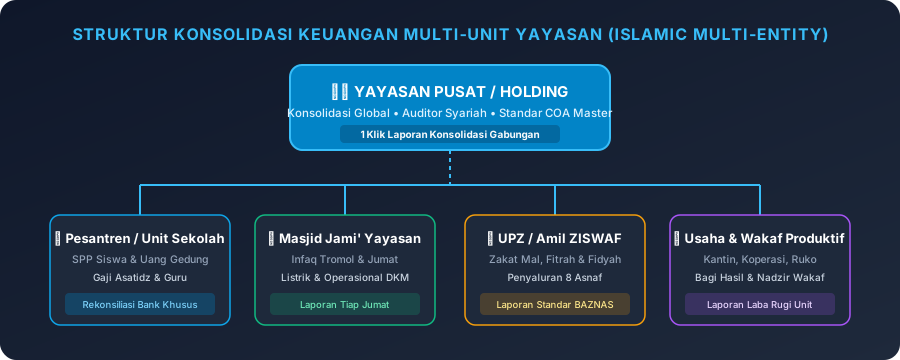
Mengelola satu masjid atau satu madrasah tentu berbeda dengan memimpin yayasan Islam yang menaungi pesantren, 3 unit sekolah, masjid jami', lembaga amil zakat (LAZ/UPZ), dan unit usaha ruko wakaf.
Tantangan utama pembina yayasan adalah: lambatnya laporan keuangan bulanan dari masing-masing unit dan format buku kas yang berbeda-beda (fragmented excel).
1. Terapkan Standarisasi Master Chart of Accounts (COA)
Kunci sukses konsolidasi keuangan adalah keseragaman kode akun pembukuan:
- Tetapkan struktur Master COA dari kantor pusat yayasan.
- Setiap unit (Sekolah, Masjid, LAZ) menggunakan kode induk yang sama untuk pos sejenis (misal:
5101untuk Beban Listrik,4101untuk Penerimaan Infak). - Unit diperbolehkan memiliki sub-akun lokal (misal:
4101.01Infaq Tromol Masjid,4101.02Infaq Santri).
Dengan COA yang seragam, penggabungan laporan (consolidation) tidak lagi membutuhkan rumus VLOOKUP manual yang memakan waktu berhari-hari.
2. Isolasi Keuangan Unit Berdasarkan Karakteristik Hukum
Masing-masing unit yayasan memiliki regulasi kepatuhan yang berbeda:
| Unit Yayasan | Regulasi Kepatuhan | Karakteristik Keuangan |
|---|---|---|
| Pendidikan / Pesantren | Kemendikbud / Kemenag | Berorientasi SPP siswa, dana BOS, dan gaji dewan guru |
| Masjid Jami' | Dewan Masjid Indonesia / Kemenag | Kas infak jamaah, donasi Jumat, operasional ibadah |
| UPZ / LAZ Yayasan | Regulasi BAZNAS & PSAK 409 | Khusus dana 8 asnaf, audit syariah resmi |
| Unit Usaha Wakaf | Badan Wakaf Indonesia (BWI) | Komersial produktif, bagi hasil, penyisihan nazhir |
Jangan pernah menggabungkan rekening operasional pesantren dengan rekening amil zakat. Pembukuan harus tetap terisolasi di tingkat unit, namun teragregasi di tingkat yayasan induk.
3. Eliminasi Transaksi Antar-Unit (Inter-Entity Elimination)
Dalam operasional yayasan, sering terjadi subsidi silang atau transfer saldo, misalnya:
- Yayasan Pusat mentransfer dana talangan operasional sebesar Rp50.000.000 ke Unit Pesantren.
- Pada pembukuan Pesantren tercatat sebagai Hutang ke Pusat.
- Pada pembukuan Yayasan Pusat tercatat sebagai Piutang ke Pesantren.
Saat menyusun Laporan Keuangan Konsolidasi Yayasan, kedua akun timbal balik ini wajib dieleminasi (dihapus silang) agar aset kas yayasan tidak tercatat ganda (double counting).
4. Dashboard Eksekutif & Early Warning System Kas
Pembina dan Pengawas Yayasan membutuhkan visibilitas cepat:
- Pantauan Likuiditas: Berapa total cash flow gabungan seluruh unit hari ini?
- Peringatan Defisit Unit: Notifikasi dini jika ada unit sekolah yang kasnya mendekati batas minimum operasional.
- Kepatuhan Audit: Kemudahan auditor internal memeriksa bukti fisik struk belanja tanpa harus berkeliling mengunjungi setiap kantor unit.
Pelajari bagaimana Barokas membantu puluhan yayasan Islam mengkonsolidasi pembukuan multi-cabang di Solusi Barokas untuk Yayasan.
Pertanyaan Seputar Panduan Ini
Jawaban atas pertanyaan yang paling sering diajukan bendahara dan pengurus.
Bagaimana mengelola transaksi pinjam-meminjam dana antar-unit di bawah satu yayasan?
Apakah yayasan pusat bisa melihat rincian nota harian unit sekolah atau masjid binaan?
Tim Solusi Enterprise & Yayasan Barokas
RedaksiArtikel dan panduan ini disusun bersama praktisi bendahara masjid jami', konsultan akuntansi entitas nonlaba, serta dewan syariah untuk memastikan tata kelola kas umat senantiasa akuntabel, bebas fitnah, dan berkah.
Butuh Bantuan Pembukuan?
Tim Barokas siap berdiskusi via WhatsApp mengenai migrasi Excel kas lama atau format laporan masjid Anda.