Fikih Pembukuan Masjid: Batasan Syariat Pemisahan Kas Infaq, Zakat, dan Wakaf
Kajian fikih muamalah kontemporer: hukum mencampur dana kotak amal, status dana terikat (muqayyad), penggunaan dana non-halal, dan tanggung jawab syar'i pengurus DKM.
Daftar Isi Artikel
Pengelolaan keuangan masjid bukan sekadar urusan penjumlahan debet dan kredit, melainkan terkait erat dengan pertanggungjawaban syariat di hadapan Allah SWT.
Sering kali pengurus DKM menganggap remeh pencampuran berbagai jenis uang celengan, padahal setiap rupiah yang diserahkan jamaah memiliki akad (shighat al-aqad) dan konsekuensi hukum fikih yang berbeda.
1. Kaidah Fikih tentang Akad Donatur
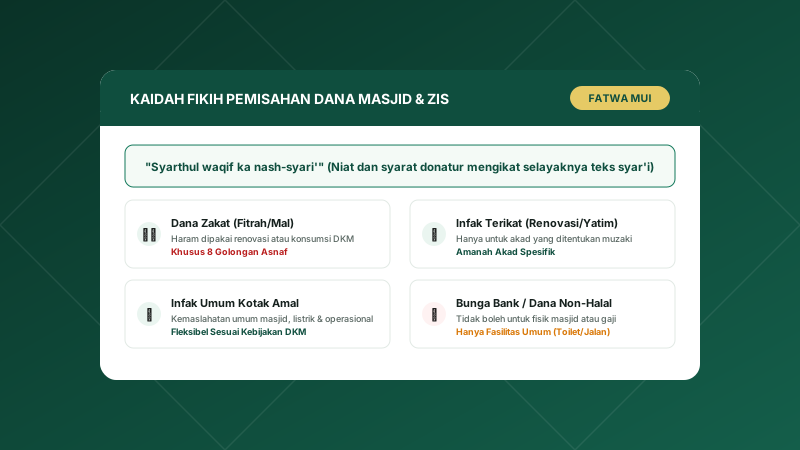
Para ulama madzhab sepakat terhadap kaidah agung dalam fikih muamalah:
شَرْطُ الْوَاقِفِ كَنَصِّ الشَّارِعِ
"Syarat yang ditetapkan oleh pewakaf/pemberi donasi kedudukannya seperti nash dari syari' (wajib ditaati)."
Apabila seorang jamaah memasukkan uang ke dalam celengan bertuliskan "Khusus Santunan Anak Yatim", maka uang tersebut berstatus Infak Muqayyad (Terikat). Haram hukumnya bagi DKM mengalihkan uang tersebut untuk membeli karpet masjid, membayar pendingin ruangan (AC), atau honor penceramah, meskipun kas operasional sedang kosong.
2. Perbedaan Mendasar 4 Jenis Dana di Masjid
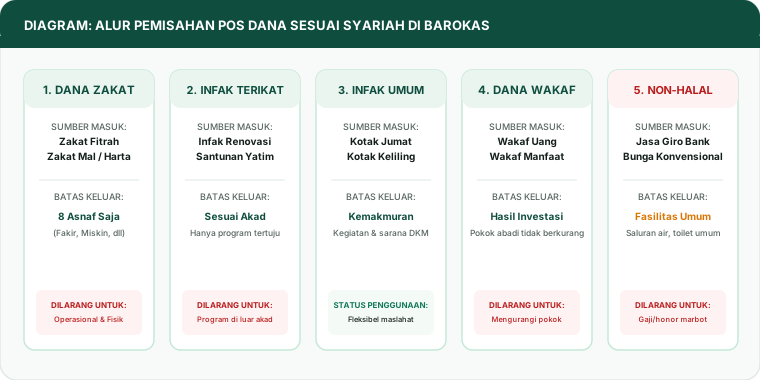
A. Dana Zakat (Mal & Fitrah)
- Kepemilikan: Milik 8 golongan asnaf yang disebutkan dalam Al-Qur'an Surat At-Taubah ayat 60.
- Larangan: Sama sekali tidak boleh digunakan untuk belanja fisik bangunan masjid (semen, pasir, cat).
B. Dana Infak Terikat (Muqayyad)
- Contoh: Kotak amal renovasi menara, kotak pengadaan ambulans, kotak Palestina.
- Larangan: Wajib dieksekusi sesuai tujuan yang tertera pada kotak amal atau brosur donasi.
C. Dana Infak Bebas (Muthlaq)
- Contoh: Kotak infak keliling shalat Jumat tanpa keterangan khusus.
- Ketentuan: Boleh dibelanjakan untuk seluruh maslahat umum masjid sesuai ijtihad dan musyawarah pengurus DKM.
D. Dana Wakaf
- Ketentuan: Aset pokok wakaf wajib dipelihara (tahbisul ashli) dan tidak boleh berkurang nominalnya. Yang dibelanjakan adalah manfaat produktif dari wakaf tersebut.
3. Penanganan Dana Non-Halal (Bunga Bank)
Bila rekening bank masjid masih menghasilkan bunga atau jasa giro konvensional:
- Pisahkan bunga bank tersebut ke dalam pos khusus bernama "Dana Kebajikan / Non-Halal".
- Jangan gabungkan ke kas utama masjid.
- Salurkan seluruh dana tersebut untuk fasilitas sanitasi luar, tempat penampungan sampah, atau perbaikan jalan berlubang.
4. Solusi Digital: Multi-Rekening Virtual Barokas
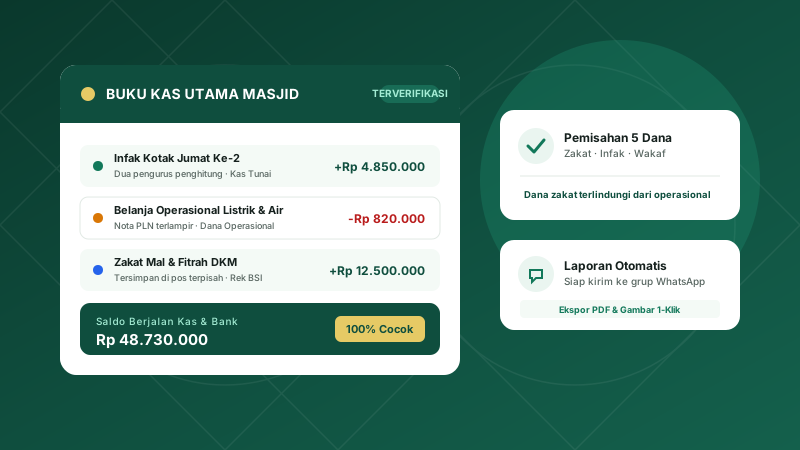
Untuk membantu bendahara terhindar dari dosa percampuran dana tanpa harus repot membuka 10 buku tabungan di bank berbeda, Barokas menyediakan sistem Virtual Multi-Fund Ledger:
- Satu nomor rekening bank dapat dibagi menjadi puluhan pos buku kas digital terpisah.
- Saldo antar-dana tidak akan pernah tertukar secara otomatis.
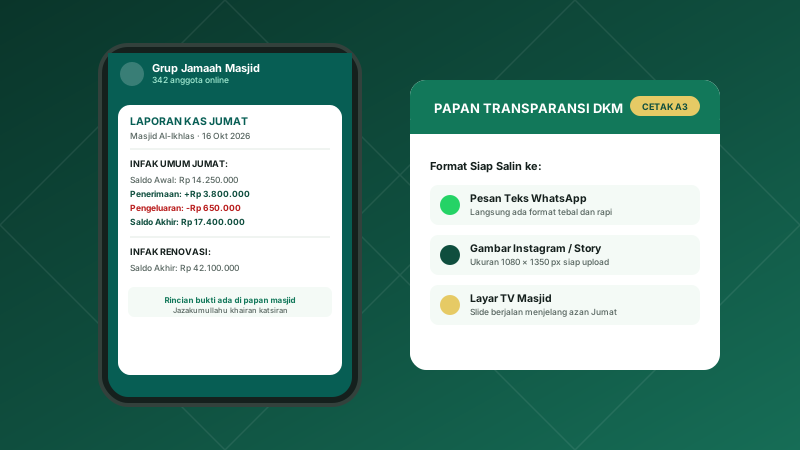
- Laporan mutasi transparan per akad dapat dicetak sewaktu-waktu.
Pelajari bagaimana Barokas menjaga kepatuhan syariah pembukuan masjid di Halaman Panduan Kas Masjid.
Pertanyaan Seputar Panduan Ini
Jawaban atas pertanyaan yang paling sering diajukan bendahara dan pengurus.
Bolehkah meminjam sementara dana renovasi masjid untuk menutup gaji marbot yang kurang?
Bagaimana status bunga bank konvensional dari rekening kas masjid?
Apakah amil masjid berhak atas zakat mal yang terkumpul?
Ustadz H. Ahmad Fauzi (Dewan Syariah Barokas)
RedaksiArtikel dan panduan ini disusun bersama praktisi bendahara masjid jami', konsultan akuntansi entitas nonlaba, serta dewan syariah untuk memastikan tata kelola kas umat senantiasa akuntabel, bebas fitnah, dan berkah.
Butuh Bantuan Pembukuan?
Tim Barokas siap berdiskusi via WhatsApp mengenai migrasi Excel kas lama atau format laporan masjid Anda.